Scorri per leggere

In collaborazione con

Giochi da ragazze?
Un'inchiesta tra dati, stereotipi e storie sul rapporto tra denaro e libertà di scelta
Le donne si sentono meno preparate. Spesso ne sanno più di quanto credono.
Gestire i conti di casa non vuol dire decidere sui soldi

Soldi, il divario di genere inizia a 15 anni. E va oltre
lo stipendio
Risparmi, investimenti e pensioni: le disuguaglianze che resistono e il ruolo dell’educazione finanziaria
di Greta Ardito
Sanno quanto costa riempire un carrello, quali bollette stanno per scadere, come ritagliare un margine di risparmio. Eppure, quando il denaro non serve più ad arrivare alla fine del mese e diventa uno strumento per costruire il futuro, qualcosa cambia. Investimenti, mutui, previdenza: sulle decisioni più importanti le donne passano spesso la mano. È il paradosso di una disuguaglianza che non riguarda soltanto quanto si guadagna, ma anche la capacità di scegliere che cosa fare dei propri soldi.
Il gap nelle competenze finanziarie
Quanto conta, in questa disparità, ciò che donne e uomini sanno del denaro? Un divario nelle competenze finanziarie esiste, ed esiste in tutto il mondo. In Italia, secondo l’indagine della Banca d’Italia del 2023, le donne ottengono un punteggio medio di alfabetizzazione finanziaria di 10,5 su 20, gli uomini di 10,9. E questo in un paese dove le conoscenze finanziarie restano modeste, indipendentemente dal genere. Anche in Europa la distanza è evidente: secondo la Banca centrale europea, soltanto il 15% delle donne raggiunge un livello elevato di alfabetizzazione finanziaria, rispetto al 27% degli uomini.
Ma il divario ha anche una temperatura emotiva. Una ricerca Ipsos Doxa per Fondazione FAIR del 2026, condotta su mille persone tra i 18 e i 70 anni, mostra che solo il 60% delle donne giudica adeguate le proprie competenze finanziarie, a fronte del 68% degli uomini. Per il 31% delle intervistate il denaro evoca sacrificio, contro il 26% degli uomini; per il 27% preoccupazione, contro il 21%. Anche incertezza e ansia ricorrono più spesso nelle risposte femminili, e tra le ragazze di 18-25 anni queste sensazioni si accentuano. Un lessico che rivela quanto il denaro possa essere fonte di inquietudine, già all’inizio della vita adulta.
Dal controllo delle spese alle grandi decisioni
Questo non significa che le donne amministrino peggio. Secondo Ipsos, l’81% delle donne e l’84% degli uomini tiene sotto controllo le spese abituali, mentre il 72% delle donne e il 71% degli uomini cerca di mettere da parte piccole somme. Le differenze, insomma, sono trascurabili. Qualche distanza in più si osserva nella gestione dei risparmi: l’89% delle donne ha un conto corrente o una carta di pagamento, contro il 93% degli uomini. Uno scarto che però scompare tra le persone occupate. Il divario resta invece nella partecipazione ai mercati finanziari, anche tra chi lavora: soltanto il 9% delle donne possiede strumenti come azioni, obbligazioni o fondi, contro il 13% degli uomini.
«Le donne gestiscono le spese quotidiane, ma non le decisioni di lungo periodo, come gli investimenti sui mercati azionari o l’acquisto della casa», osserva Annamaria Lusardi, economista dell’Università di Stanford tra le maggiori studiose di alfabetizzazione finanziaria. Nell’indagine Ipsos soltanto il 35% delle donne dichiara di decidere autonomamente, dopo essersi informata, sulle spese più rilevanti, contro il 48% degli uomini. Far quadrare i conti non equivale quindi ad avere l’ultima parola sulle scelte economiche. Un’esclusione che può danneggiare anche i risparmi della famiglia: «I patrimoni amministrati direttamente dalle donne, spesso vedove ma anche imprenditrici, tendono a ottenere risultati migliori. Questo perché le donne sono più propense a consultare un esperto e a seguirne le indicazioni», spiega Paolo Legrenzi, professore emerito di psicologia all’Università Ca’ Foscari di Venezia.
Donne e denaro: il divario cresce nelle grandi decisioni
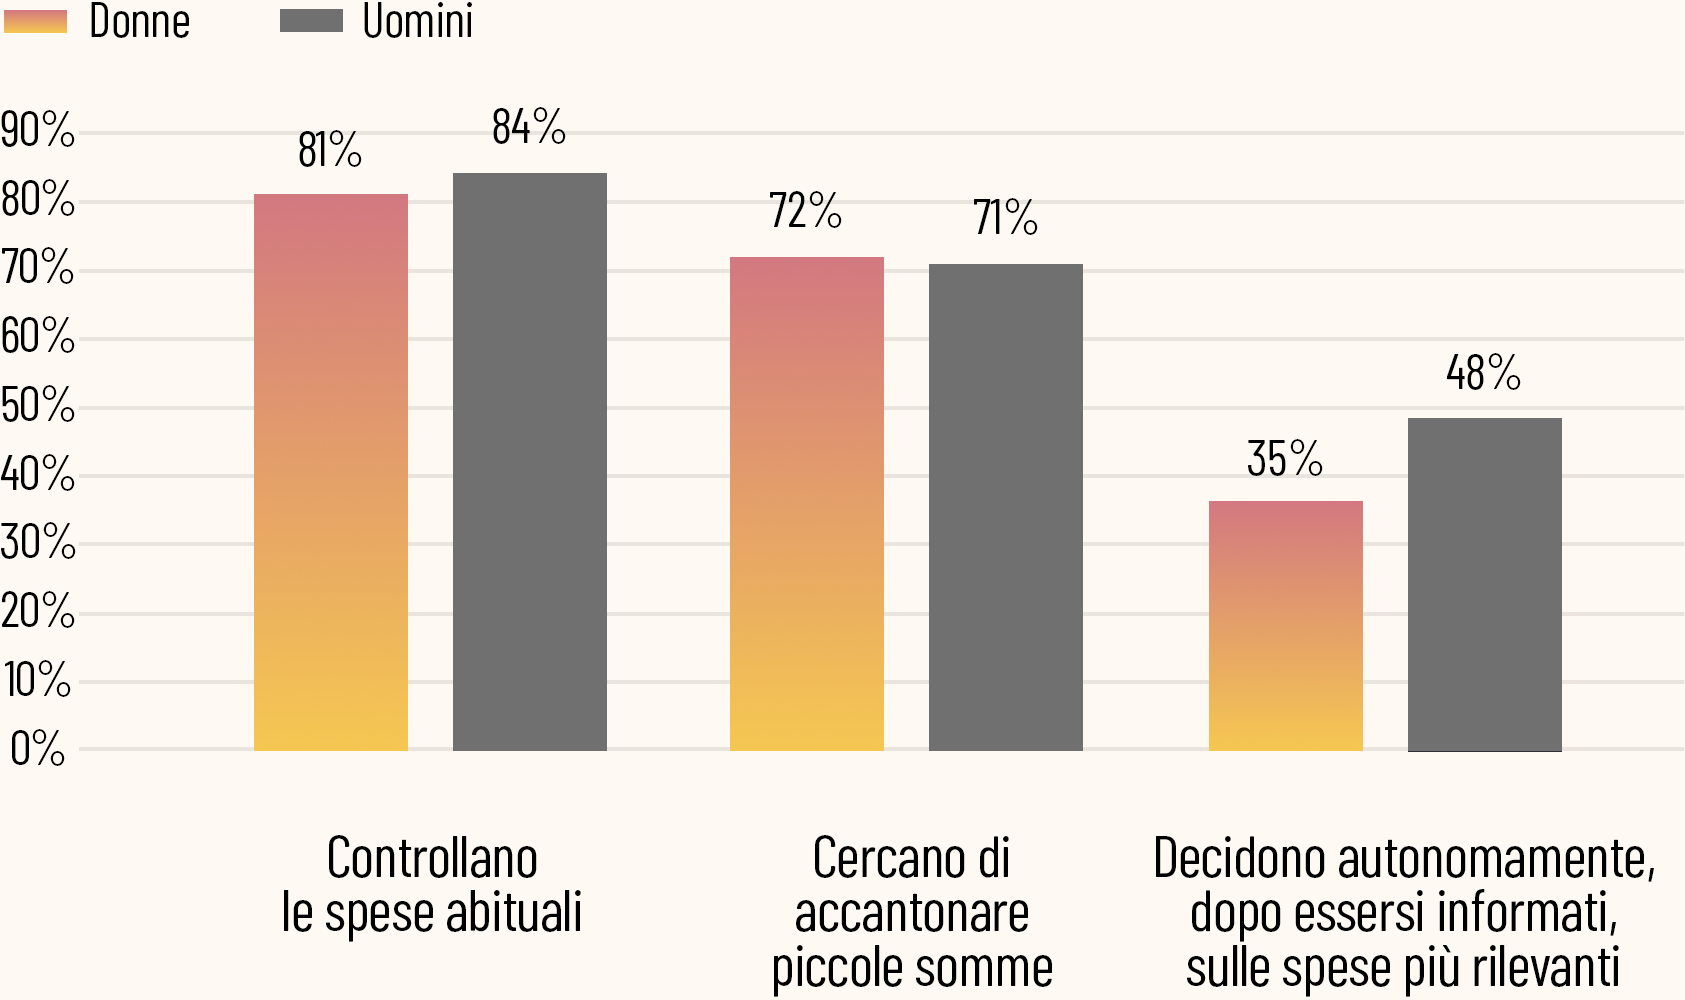
Fonte: Ipsos Doxa per Fondazione FAIR, 2026. Le percentuali ri riferiscono alle risposte dichiarate.
Una disuguaglianza che nasce presto
Ma da dove nasce il divario nelle competenze finanziarie? «In realtà, non riusciamo a spiegarlo del tutto», ammette Lusardi. La tradizionale divisione dei ruoli - che affida più spesso agli uomini le decisioni patrimoniali - conta ma non basta, perché il distacco spesso precede la formazione di una famiglia. In Italia si manifesta già a quindici anni: nei test Pisa 2022 dell’Ocse i ragazzi superano le coetanee di venti punti nelle competenze finanziarie, rispetto a una differenza media di cinque punti nei Paesi Ocse partecipanti. Prima ancora che stipendi e carriere divergano, le conoscenze hanno già imboccato strade diverse. E l’Italia mostra una frattura particolarmente profonda.
Il ruolo della famiglia
Una possibile spiegazione va cercata nei modelli familiari. In uno studio del 2021, basato sui dati Pisa 2012, Lusardi e Laura Bottazzi hanno osservato che, dove le madri svolgono professioni manageriali o finanziarie, le figlie tendono ad avere maggiori conoscenze e il divario con i coetanei maschi diminuisce. Non è una prova di causalità, ma un indizio del peso di ciò che si impara osservando. In famiglia si trasmettono non soltanto patrimoni, ma anche parole, abitudini, dimestichezza con il risparmio e gli investimenti. E le bambine hanno meno occasioni di apprendere quando di finanza con loro non si parla.
«L’alfabetizzazione finanziaria oggi è un privilegio», osserva Lusardi. Non tutti crescono con le stesse opportunità di imparare a conoscere il denaro. E in Italia, al peso dei ruoli di genere, si aggiunge un antico tabù verso l’argomento: «Da noi c’è anche questa diffidenza culturale legata alla società cattolica, per cui i soldi sono “lo sterco del diavolo”».
Ma la scuola può anche ribaltare questo meccanismo, portando le conoscenze dai figli ai genitori. Una ricerca del 2023 ha mostrato che l’educazione finanziaria insegnata a scuola può influenzare le scelte economiche degli adulti, specialmente nelle famiglie meno abbienti. Soprattutto, gli effetti sono risultati più marcati quando a frequentare le lezioni erano le figlie.
Quando manca la fiducia
C’è poi la fiducia – o l’assenza di fiducia – in ciò che si sa. Nei questionari sulle conoscenze finanziarie le donne rispondono più spesso «Non lo so», anche quando potrebbero conoscere la soluzione. Uno studio basato su dati olandesi ha mostrato che, eliminando questa opzione, il divario tra donne e uomini si riduce: circa un terzo della differenza misurata nei test sarebbe legato alla minore sicurezza delle donne nelle proprie risposte.
Non è necessariamente un difetto. «Le donne sono spesso più consapevoli dei propri limiti, sono più prudenti e riconoscono ciò che non sanno. Gli uomini, invece, sono vittime di un eccesso di fiducia nelle proprie conoscenze e capacità», osserva Legrenzi.
Ma quando la prudenza diventa rinuncia a decidere, la sfiducia ha conseguenze concrete. Minori conoscenze finanziarie si associano a difficoltà nel pianificare la pensione, valutare i rischi, investire o gestire i debiti. Per le donne, che già scontano disuguaglianze nei redditi e nelle carriere, questo può significare maggiore vulnerabilità economica e minori possibilità di conquistare una piena autonomia. La questione è particolarmente delicata quando si guarda alla pensione. Le donne vivono mediamente più a lungo degli uomini, ma percorsi professionali discontinui, salari inferiori e periodi di lavoro part-time possono tradursi in assegni più bassi: asecondo l’Inps, nel 2025 l’importo medio delle pensioni di vecchiaia femminili era inferiore del 45% rispetto a quello degli uomini. Prepararsi per tempo diventa così ancora più importante.
E qui riemerge il paradosso iniziale: saper amministrare le spese quotidiane non significa avere gli strumenti, la fiducia o il potere di decidere del proprio futuro economico. Il denaro può così attraversare ogni giorno la vita delle donne senza consegnare loro le chiavi delle decisioni che contano.
Scala sugli stili monetari
La Scala sugli Stili Monetari è un test validato che permette di avere un’indicazione circa il proprio approccio al denaro e alla spesa.
Di seguito leggerai una serie di affermazioni sul denaro che altre persone hanno fatto prima di te.
Quanto è probabile che avresti fatto le stesse affermazioni?
Per ciascuna frase, rispondi su una scala da 1 (=per nulla probabile) a 7 (=del tutto probabile).
4 / 10
Bisognerebbe cercare di guadagnare sempre di più, indipendentemente dal proprio reddito.
Avanti
Donne e soldi,
la paura di sbagliare frena le scelte
Perché le donne sottovalutano le proprie competenze finanziarie
Coming soon
Crediti
Giornalisti:
Greta Ardito
Gianluca Brambilla
Francesca Milano
Ygnazia Cigna
Olga Colombano
Supervisione editoriale:
Serena Danna
Grafica e sviluppo web:
Giulia Ripamonti
Riprese e montaggio:
Vincenzo Monaco
Motion designer:
Arianna Calafati
Direzione creativa:
Alice Mentana
Responsabile produzione:
Alex Peverengo
Social media manager:
Benedetta Grandinetti
Si ringrazia per la partecipazione:
Cristiana Rampazzi, Responsabile dei progetti per le donne e nei luoghi di lavoro all'interno del Dipartimento tutela della clientela ed educazione finanziaria della Banca d’Italia
Azzurra Rinaldi, Economista e studiosa delle disuguaglianze di genere