Festival di Open, il rapporto delle donne con i soldi: «Una su tre sottovaluta le proprie conoscenze finanziarie. E questo ne limita l’autonomia» – Il video
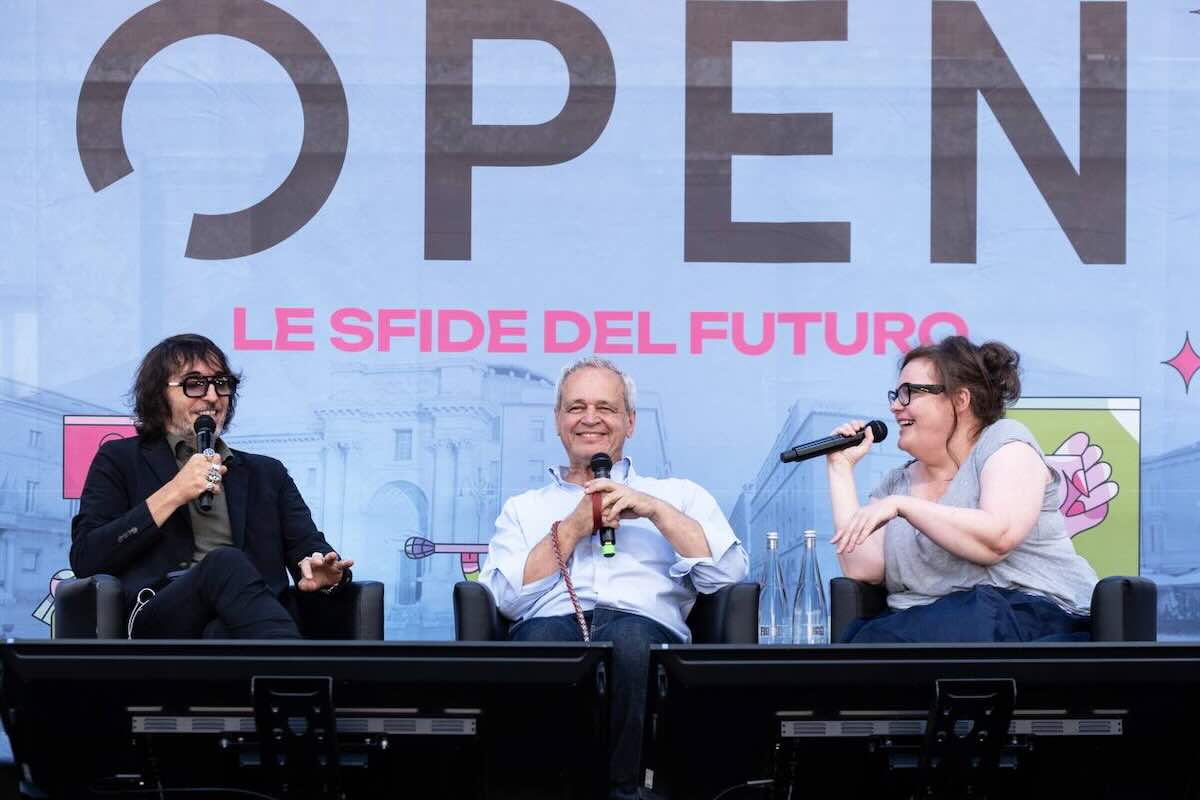
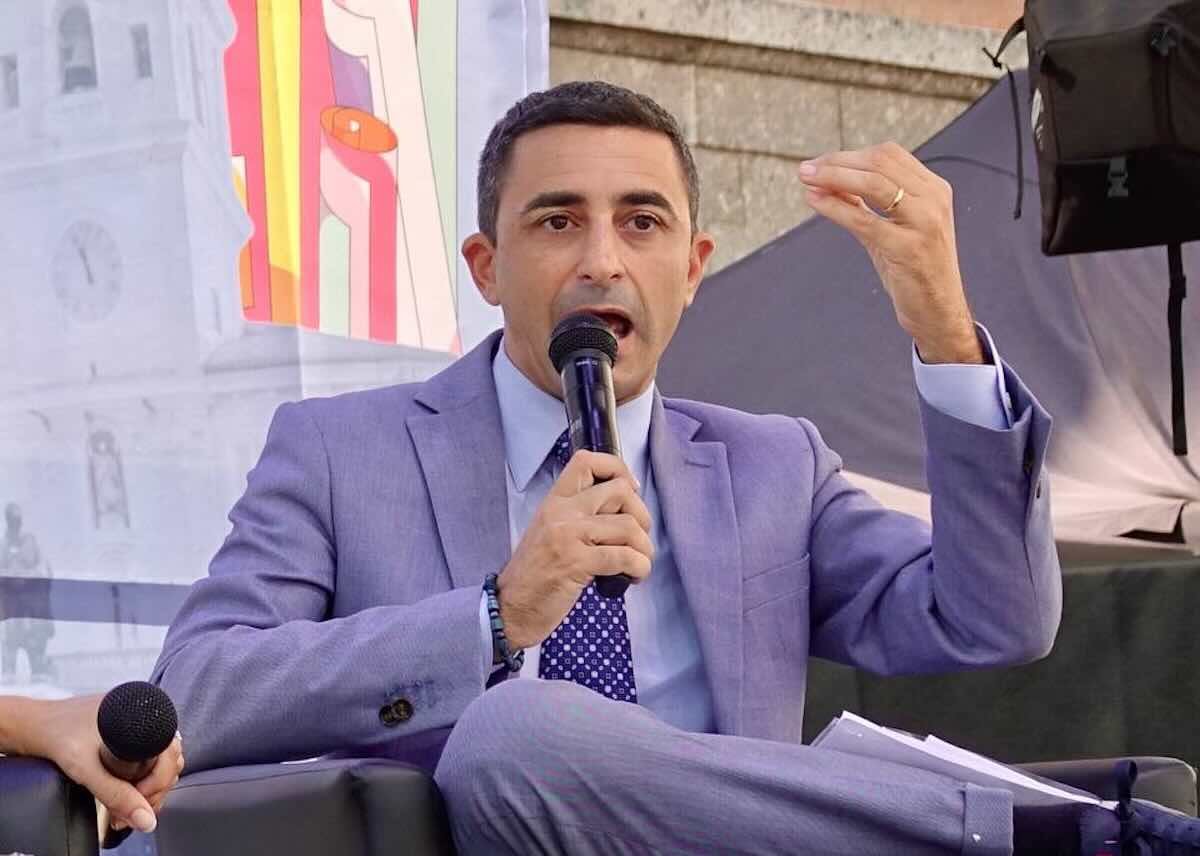
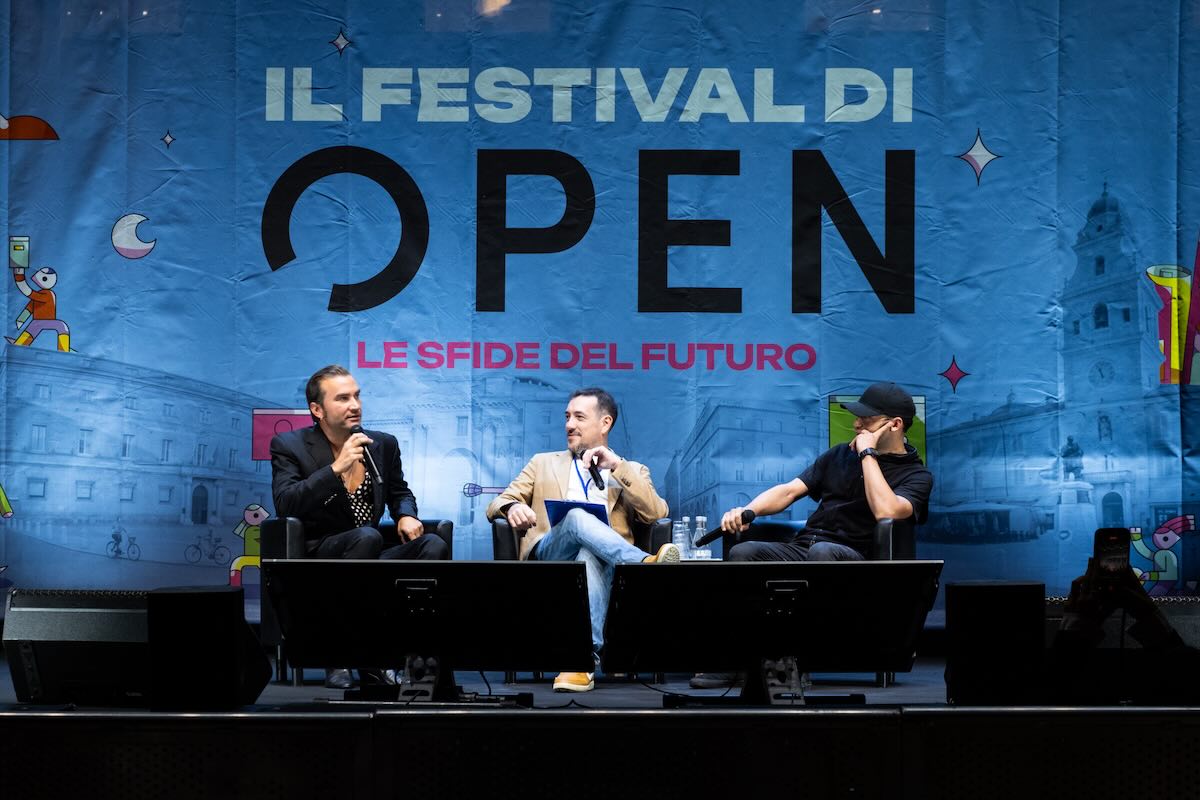
L’educazione finanziaria è sempre più importante per orientarsi in una realtà fatta di pagamenti digitali, investimenti, criptovalute e gioco d’azzardo. Eppure, quando si parla di denaro e di competenze finanziarie, esiste ancora un divario tra uomini e donne, che non riguarda soltanto la conoscenza degli strumenti economici, ma anche la fiducia nelle proprie capacità e la possibilità concreta di prendere decisioni autonome. Di questo si è discusso al Festival di Open, a Parma, durante il panel Contare su se stesse, che ha riunito Paola Ansuini, dirigente di Banca d’Italia, Stefano De Vita, direttore generale di Fondazione FAIR, Maria Serena Di Vita, responsible gaming and sustainability director di Flutter Sea, e la divulgatrice finanziaria Giusy Di Girolamo.
Il denaro come strumento di autonomia
Ad aprire il confronto è stata Paola Ansuini, che ha posto una domanda apparentemente semplice, ma centrale: quante volte una donna pensa di non capire nulla di finanza e decide quindi di lasciare le questioni economiche al marito, al compagno o al figlio? E soprattutto, si tratta di una convinzione reale o di un’abitudine costruita nel tempo? Per Ansuini, il rapporto delle donne con il denaro va aggiornato partendo da alcuni elementi fondamentali: conoscenze, lavoro, opportunità e fiducia nelle proprie capacità.
I dati della Banca d’Italia mostrano che l’indicatore delle conoscenze finanziarie, su una scala da 0 a 7, è pari a 3,5 per le donne e 3,9 per gli uomini. Un divario che si inserisce, tuttavia, in un quadro generale di scarsa alfabetizzazione finanziaria della popolazione italiana. C’è però un elemento particolarmente significativo: tra le donne che lavorano il divario nelle competenze finanziarie rispetto agli uomini tende ad azzerarsi. Partecipazione al lavoro e competenze finanziarie sono strettamente legate.
Ti potrebbe interessare
- Festival di Open, Cruciani e Soncini contro la cultura woke: «Ecco perché Vannacci farà il botto. E su Roggero il centrodestra ha sbagliato» – Il video
- Renzi al Festival di Open 2026: «Senza i riformisti il campo largo non vince. Su Vannacci Meloni è incartata» – Il video
- Festival di Open, il presidente dell’Anm Tango: «La politica non vuole delinquenti scarcerati? Cambi le leggi» – Il video
- Festival di Open 2026, dal campo largo all’energia: tutti gli appuntamenti e gli ospiti di sabato 19 settembre
Il problema della fiducia nelle proprie competenze
Non sempre, infatti, la minore partecipazione delle donne alle decisioni finanziarie dipende da una reale mancanza di conoscenze. Spesso entra in gioco la percezione che ciascuna persona ha delle proprie capacità. Secondo i dati citati da Ansuini, circa una donna su tre sottovaluta le proprie conoscenze finanziarie, contro circa un uomo su quattro. Un dubbio che può trasformarsi in rinuncia, ma non solo alla possibilità di informarsi, ma anche a quella di investire, scegliere e partecipare alle decisioni economiche che riguardano la propria vita e quella familiare.
Un esempio concreto è il conto corrente. Il 94% delle donne che lavorano dichiara di possedere un conto corrente individuale o cointestato. Ma «essere intestataria di un conto corrente per una donna non significa automaticamente avere la possibilità di gestirlo», ha sottolineato Ansuini. Conoscere e saper utilizzare gli strumenti finanziari diventa quindi una forma di indipendenza.
Prudenza non significa incapacità
Durante il panel si è parlato anche del concetto di rischio. Le donne vengono spesso descritte come più prudenti degli uomini nelle scelte finanziarie. Ma, secondo Ansuini, questa etichetta rischia di essere riduttiva. La maggiore prudenza può dipendere da preferenze personali, ma anche dalle condizioni economiche di partenza, avere meno risorse o un margine più ridotto per assorbire una perdita può rendere naturalmente più cauti. In sostanza, l’educazione finanziaria, ha spiegato Ansuini, non è una “bacchetta magica”, ma può aiutare a riconoscere situazioni e comportamenti problematici e a comprendere meglio l’importanza dell’autonomia economica.
Giovani donne e accesso al lavoro
Sul tema della competenza è intervenuto anche Stefano De Vita, sottolineando il legame tra capacità di prendere decisioni economiche, condizioni lavorative e autonomia. La possibilità di essere indipendenti nelle proprie scelte passa infatti anche dal lavoro. Una condizione che, soprattutto tra le donne più giovani, è spesso caratterizzata da contratti part-time, retribuzioni basse e limitate opportunità di crescita professionale.
L’accesso al lavoro diventa così un elemento determinante anche per il rapporto con il denaro. Per De Vita, le aziende dovrebbero «affrontare il tema dell’inclusione in maniera concreta, a partire da stipendi adeguati e condizioni lavorative più eque». Un problema che riguarda non soltanto le donne, ma «anche la capacità del Paese di trattenere le nuove generazioni», dichiara.
Risparmio sì, investimenti meno
Anche l’esperienza della divulgazione finanziaria mostra una differenza nel modo in cui uomini e donne si avvicinano alla finanza. Giusy Di Girolamo ha raccontato che, tra le persone che seguono i suoi contenuti, quando parla di risparmio circa l’80% del pubblico è composto da donne, mentre quando affronta il tema degli investimenti circa l’80% è composto da uomini. Una differenza che, secondo la divulgatrice, affonda le proprie radici anche nella cultura e nella storia familiare.
Per generazioni, infatti, il reddito familiare è stato prevalentemente associato al lavoro maschile, mentre alle donne spettava soprattutto la gestione quotidiana delle risorse. Oggi molte donne si sentono preparate nella gestione delle spese di tutti i giorni, ma meno sicure quando si parla di investimenti. L’idea che per investire sia necessario avere una laurea in economia può diventare un ulteriore ostacolo. «Il problema non è necessariamente la mancanza di competenze, ma una minore fiducia nelle proprie capacità», precisa Di Girolamo.
Dalla consapevolezza all’azione
Come superare allora questa mancanza di fiducia? Per Di Girolamo, il primo passo è approfondire le proprie conoscenze e smettere di rimanere in superficie. Comprendere le proprie emozioni nei confronti del denaro può essere utile per arrivare poi agli aspetti più concreti. Il punto di partenza può essere anche una domanda molto semplice: sto risparmiando? Se la risposta è no, bisogna capire perché. È un problema di gestione delle spese oppure il reddito non consente di accantonare denaro?
Una volta compresa la situazione, arriva il momento di agire. Lo stesso vale per gli investimenti: non bisogna considerare automaticamente investimento e rischio come sinonimi. Il livello di rischio cambia in base allo strumento scelto e agli obiettivi, all’orizzonte temporale e alle risorse disponibili. L’obiettivo, quindi, è acquisire gradualmente consapevolezza e familiarità con gli strumenti, anche iniziando con cifre contenute.
Donne e gioco d’azzardo: la consapevolezza del rischio
Il tema della gestione del denaro si intreccia anche con quello del gioco d’azzardo. Secondo i dati presentati da Stefano De Vita, il 63% degli intervistati considera il gioco d’azzardo ad alto rischio. Le donne, ha spiegato, sembrano mostrare una maggiore consapevolezza del rischio, anche perché possono avere una percezione più marcata dei propri limiti e una maggiore attenzione alla gestione del denaro familiare.
Ma essere più prudenti non significa automaticamente essere al riparo dal rischio. Da qui l’importanza della prevenzione. Un altro dato riguarda la percezione del rapporto tra competenze finanziarie e gioco: il 42% degli intervistati ritiene che avere buone capacità di gestione finanziaria e sentirsi “abili” nel gioco possa aumentare le possibilità di vincere. «È una convinzione – spiega De Vita – particolarmente problematica, perché nel gioco nessun evento è programmabile o garantito».
Quando il gioco smette di essere intrattenimento
Ma come capire quando il rapporto con il gioco d’azzardo sta cambiando e rischia di diventare problematico? Serena Di Vita ha posto l’accento sul concetto di controllo. «Non conta soltanto quanto si spende, ma anche il modo in cui cambiano le abitudini e i comportamenti del giocatore», spiega.
Tra i segnali da osservare ci sono l’aumento della frequenza di gioco, il cambiamento degli orari, il ricorso al gioco durante la notte o in momenti insoliti e, soprattutto, il tentativo di “rincorrere” le perdite. Sono comportamenti che possono indicare una progressiva perdita di consapevolezza del rischio e del rapporto con la realtà.
Quando il gioco smette di essere vissuto come una forma di intrattenimento e inizia a condizionare abitudini e comportamenti, il controllo può venire meno. Per questo, ha spiegato Di Vita, è importante prestare attenzione non solo alla quantità di denaro spesa, ma anche al tempo dedicato al gioco, alla frequenza con cui si gioca e alle motivazioni che spingono a farlo.
La prevenzione e le nuove regole
Serena Di Vita ha inoltre richiamato le nuove disposizioni normative italiane, la cui operatività è prevista da novembre, che introducono limiti non legati esclusivamente alla quantità di denaro depositata o spesa, ma anche al tempo dedicato al gioco. L’obiettivo indicato è rafforzare gli strumenti di prevenzione e consentire agli operatori di individuare eventuali segnali di perdita di consapevolezza prima che si trasformino in una situazione di criticità.
Il tema solleva inevitabilmente anche una questione: come conciliare l’interesse economico degli operatori con l’obiettivo del gioco responsabile? Il giocatore dovrebbe mantenere una relazione con il gioco legata all’intrattenimento e non alla ricerca di una soluzione economica. «Quando invece compaiono ansia e perdita di controllo – spiega Di Vita – il problema non riguarda soltanto il singolo episodio, ma può avere conseguenze nel lungo periodo anche sulla credibilità degli operatori e dell’intero settore».
«Contare su se stesse»
Alla fine del confronto, il messaggio di Paola Ansuini torna al punto di partenza: lavoro e competenze sono strumenti attraverso cui costruire l’autonomia economica. Conoscere gli strumenti finanziari, capire come funzionano e imparare a scegliere significa poter esercitare un maggiore controllo sulle proprie decisioni.
L’educazione finanziaria, quindi, non dovrebbe essere percepita come qualcosa di distante o riservato agli esperti. Al contrario, avvicinarsi a questi temi permette di acquisire maggiore consapevolezza e, insieme a essa, una forma più ampia di sicurezza e autonomia. Per le donne, “contare su se stesse” significa anche questo: conoscere il proprio denaro, comprendere le proprie possibilità e avere gli strumenti per decidere.