L’onda blu si abbatte sulle tasche di Trump e fa tremare i mercati: cosa succede e che c’entra l’AI
Nell’elenco delle preoccupazioni post sconfitta, Donald Trump ha già chiarito le sue priorità: «Come presidente – ha scritto ieri su X – sono al 100% favorevole all’Intelligenza Superiore (SI), e lavorerò con i molti Stati degli Stati Uniti che vogliono diventare RICCHI avendole. Sono ORO, e solo una leadership sciocca dirà “NO” alle ricchezze che portano!». Ancora acciaccato per la batosta delle Midterm, Trump si affretta a blindare uno dei pilastri della sua amministrazione, nonché delle sue finanze personali (e familiari): la corsa sfrenata all’intelligenza artificiale, che secondo la narrazione portata avanti dal governo e da diversi economisti allineati, sarebbe alla base della crescita dell’economia americana degli ultimi anni.
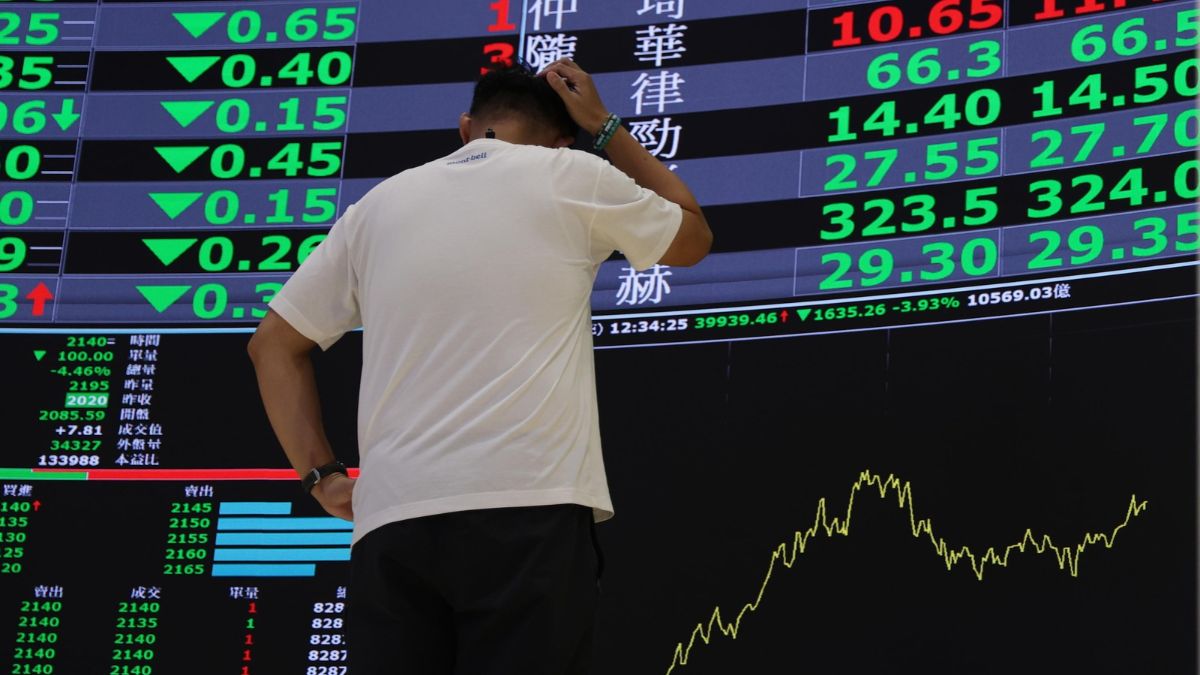
Rallentare quella corsa è uno degli obiettivi della maggior parte dei neoeletti democratici, che hanno fatto dell’opposizione ai data center e di una maggiore regolamentazione dell’AI una delle battaglie principali in campagna elettorale: promesse che ora dovranno mantenere. La reazione della finanza e del mondo hi-tech non si è fatta attendere. Giovedì, 5 novembre, il Nasdaq ha perso il 5,5% (2.500 miliardi di dollari di capitalizzazione), mentre tutto il settore dei semiconduttori ha perso circa il 12% in una sola seduta. Il messaggio che arriva da Wall Street è che il freno ai data center potrebbe avere ripercussioni non soltanto sulle aziende tecnologiche, ma sull’economia reale degli Usa, con conseguenze feroci in tutto il mondo. Ieri è stata la volta dell’Asia: la Borsa di Tokyo ha perso oltre il 6%, quella di Seul il 5,5% e quella di Taiwan il 4,5%, trascinate al ribasso soprattutto dalle aziende dei semiconduttori, protagoniste della corsa globale all’intelligenza artificiale. A preoccupare gli investitori non è soltanto il crollo delle Borse: il segnale più inquietante arriva dal mercato del credito, dove sta aumentando vertiginosamente il costo delle assicurazioni contro il fallimento delle aziende legate all’intelligenza artificiale. Secondo Reuters, i cosiddetti credit default swap (CDS) a cinque anni hanno superato i 1.200 punti base: significa che assicurare 10 milioni di dollari di debito costa oggi oltre 1,2 milioni di dollari l’anno. L’indicazione è chiara: non c’è soltanto la paura che con lo stop all’AI le azioni perdano valore. Il vero timore è che non riescano a ripagare i debiti contratti per finanziare la corsa.
Gli allarmi degli economisti
Gli allarmi si rincorrono dall’America all’Europa: Aidan Yao dell’Amundi Investment Institute, il braccio di ricerca del più grande gestore patrimoniale d’Europa, ha dichiarato a Reuters che più che un referendum su Trump, le elezioni hanno rappresentato un referendum sull’intelligenza artificiale: «Se il tema dovesse essere soggetto ad alcune restrizioni, l’economia, l’inflazione e la politica monetaria Usa diventerebbero estremamente incerte», ha detto. La stessa Bank of America ha dichiarato che «una correzione prolungata del settore AI» potrebbe danneggiare non soltanto gli investimenti, ma anche i consumi degli americani; mentre Tom Barkin, presidente della Federal Reserve di Richmond, ha sentenziato che gli unici due motori dell’economia odierna sono «l’ecosistema dell’intelligenza artificiale e i consumatori benestanti». E c’è chi, come l’Oxford Economics, sostiene che l’inversione del boom AI potrebbe aumentare il rischio di recessione. Più che presagi, terrore vero. Anche perché la tanto temuta inversione dopo il 3 novembre sembra essere davvero vicina: su 47 referendum sulla costruzione di data center in America su cui si sono espressi i cittadini Usa solo uno ha ricevuto il via libera. E la presenza di nuovi governatori democratici negli Stati più interessati dalle nuove e vecchie costruzioni – Texas, Ohio e Georgia – fa presagire un’accelerata improvvisa della furia anti-AI.
Ti potrebbe interessare
Dalla propaganda ai conti: perché è impossibile misurare l’impatto AI sull’economia
Ma quanto pesa davvero l’intelligenza artificiale sulla crescita americana? E quanto una stretta sui data center potrebbe incidere sul Pil invece che limitarsi a redistribuire costi e profitti? La premessa è che è praticamente impossibile quantificare l’effetto dell’AI sull’economia reale perché non esiste una voce AI nelle statistiche di contabilità nazionale. Persino le grandi aziende non possono isolare con precisione investimenti, ricavi e profitti direttamente collegati a questa tecnologia. Insomma, quando si parla di effetti economici sono tutte stime, ipotesi e approssimazioni, e – come hanno scritto gli economisti della Federal Reserve Paul Soto, Mason Thieu e Jeffrey Allen in un documento citato dal Washington Post – proprio «questa incertezza rende particolarmente problematiche le previsioni che attribuiscono all’AI una quota precisa della crescita futura». Alcuni esperti di Morgan Stanley e JPMorgan Chase si sono spinti oltre dichiarando al quotidiano edito da Jeff Bezos che «lo sviluppo dell’intelligenza artificiale rappresenta al momento una percentuale nulla dei guadagni dell’economia statunitense».
Qualche risposta sulla fragilità dell’ecosistema dell’AI era arrivata già a inizio anno da un paper della Banca d’Italia dal titolo Artificial Intelligence and the US Economy: An Accounting Perspective on Investment and Production. Secondo gli autori, gli enormi investimenti iniziali nell’AI hanno sostenuto l’economia americana, ma hanno contribuito meno del previsto alla crescita del Pil perché molti dei chip e dei server acquistati per realizzare l’infrastruttura sono prodotti all’estero. In sostanza, al momento è più facile rendersi conto dei benefici reali sull’economia del Messico e del Vietnam – piuttosto che su quella degli Stati Uniti. E se è vero che gli autori sono convinti che i massicci investimenti potrebbero innescare maggiori consumi tra i cittadini, al momento gli unici misurabili sono i consumi delle ricche famiglie che hanno investito le loro azioni nel settore e spendono.
Il rischio delle aspettative troppo alte
Un esempio in carne e ossa di quell’entusiasmo per l’AI che si è tradotto in guadagni concreti dentro il mercato azionario. Le cosiddette «Magnifiche Sette» (Alphabet, Amazon, Apple, Meta Platforms, Microsoft, Nvidia e Tesla) hanno infatti visto il prezzo delle loro azioni aumentare di quasi il 20% nell’ultimo anno, raggiungendo un valore di migliaia di miliardi di dollari. Eppure, come ha fatto notare Martin Wolf sul Financial Times, queste aziende, così come tutta la rete di grandi investitori collegati, stanno impegnando capitali enormi sulla base di aspettative di ricavi e profitti futuri tutti ancora da verificare. Capitali che non provengono più dalle loro casse ma da fondi privati e società esterne su cui hanno spostato i loro debiti. Al punto che, come ha scritto l’economista Stijn Van Nieuwerburgh, «se i ricavi futuri dell’AI non dovessero giustificare gli investimenti, le perdite potrebbero coinvolgere una rete di finanziatori ben più ampia delle sole Big Tech». I mercati, come spesso accade, hanno già intuito la svolta: il VIX, l’indice che misura la paura a Wall Street, è balzato di oltre il 40% in una settimana. E, secondo Reuters, gli investitori avrebbero già cominciato a cercare rifugio nella liquidità e nei titoli di Stato: stando a quanto riportato da Bank of America, in una sola settimana sono affluiti 140 miliardi di dollari nei fondi monetari.
È qui che il presagio rischia di trasformarsi orizzonte, e una crisi al momento confinata ai mercati finanziari potrebbe avere ripercussioni nella vita reale delle persone ben oltre i confini americani. Se le aziende dell’intelligenza artificiale non riuscissero a generare i profitti necessari per ripagare i finanziamenti ricevuti, le perdite non si fermerebbero ai loro azionisti. Potrebbero colpire banche, fondi di investimento e società finanziarie che hanno prestato denaro per costruire data center e acquistare infrastrutture. E una stretta del credito finirebbe per coinvolgere anche imprese e settori lontani dalla tecnologia.
Più che temere i tentativi blu di porre argini e regole all’espansione tecnologica, bisognerebbe allora concentrarsi su un mercato finanziario che ha costruito aspettative gigantesche intorno a una tecnologia il cui contributo attuale alla crescita resta difficile da quantificare e i cui rendimenti futuri sono ancora tutti da dimostrare. Con la conseguenza che il rischio recessione paventato da alcuni potrebbe arrivare non tanto dalle moratorie che bloccano i data center, quanto da un mercato che ha impegnato troppo denaro – e troppe aspettative – sulla promessa di costruirne sempre di più.